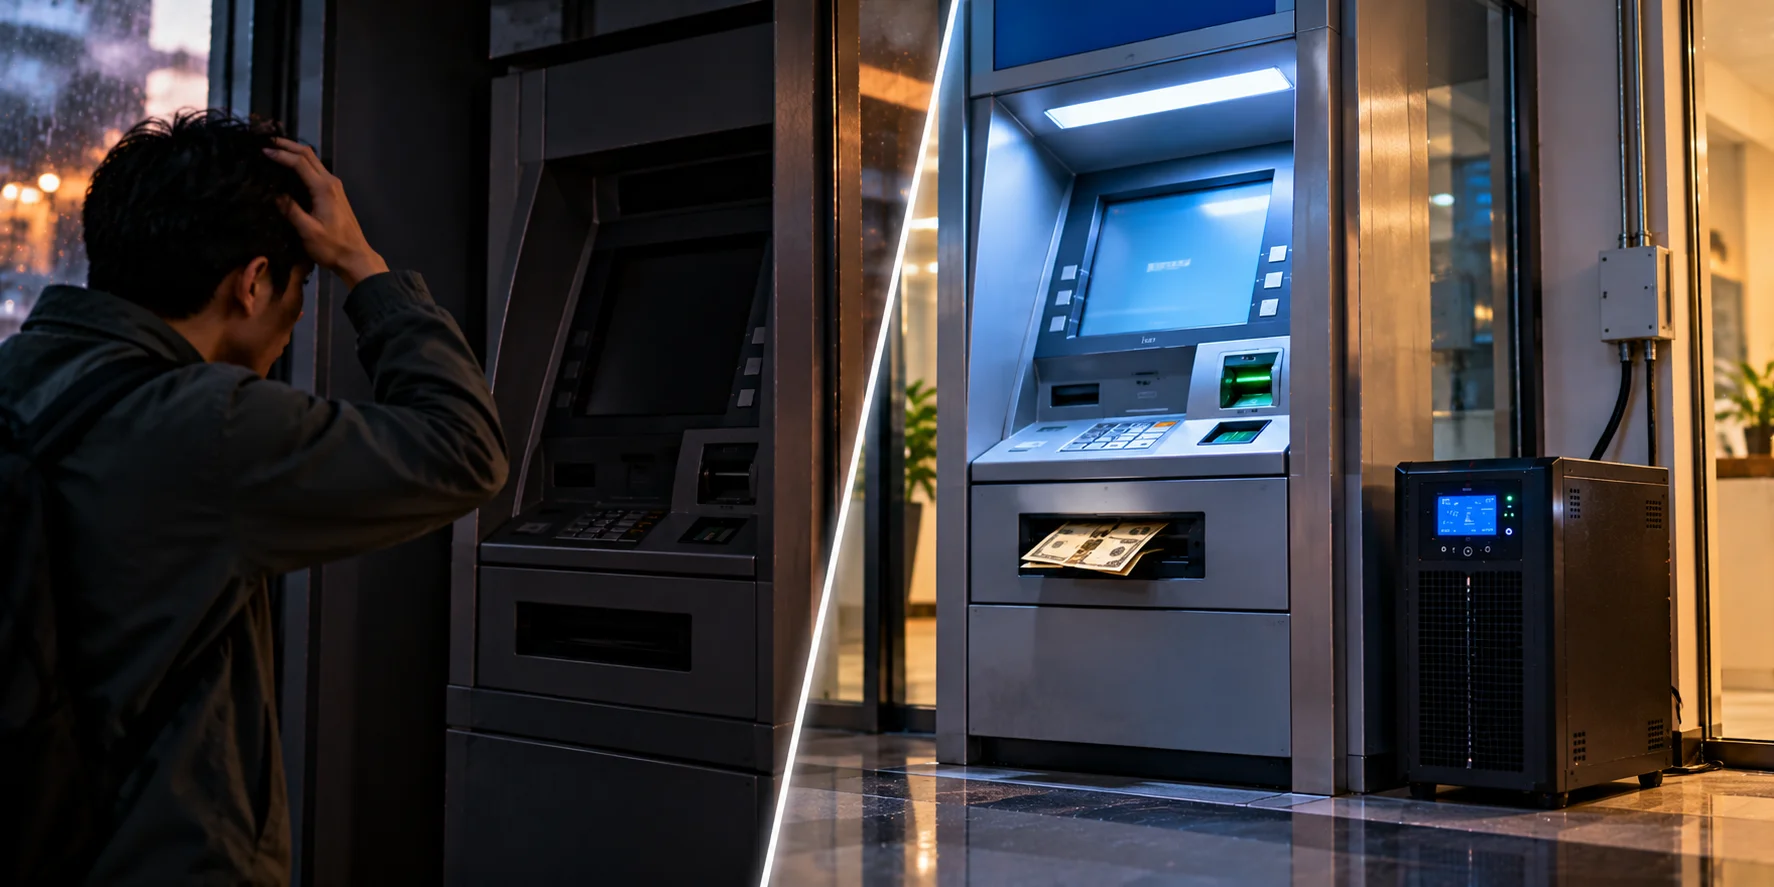
Mất điện hoàn toàn trên máy ATM: rủi ro giữ tiền/thẻ của khách và quy định bắt buộc nguồn điện dự phòng tại Việt Nam
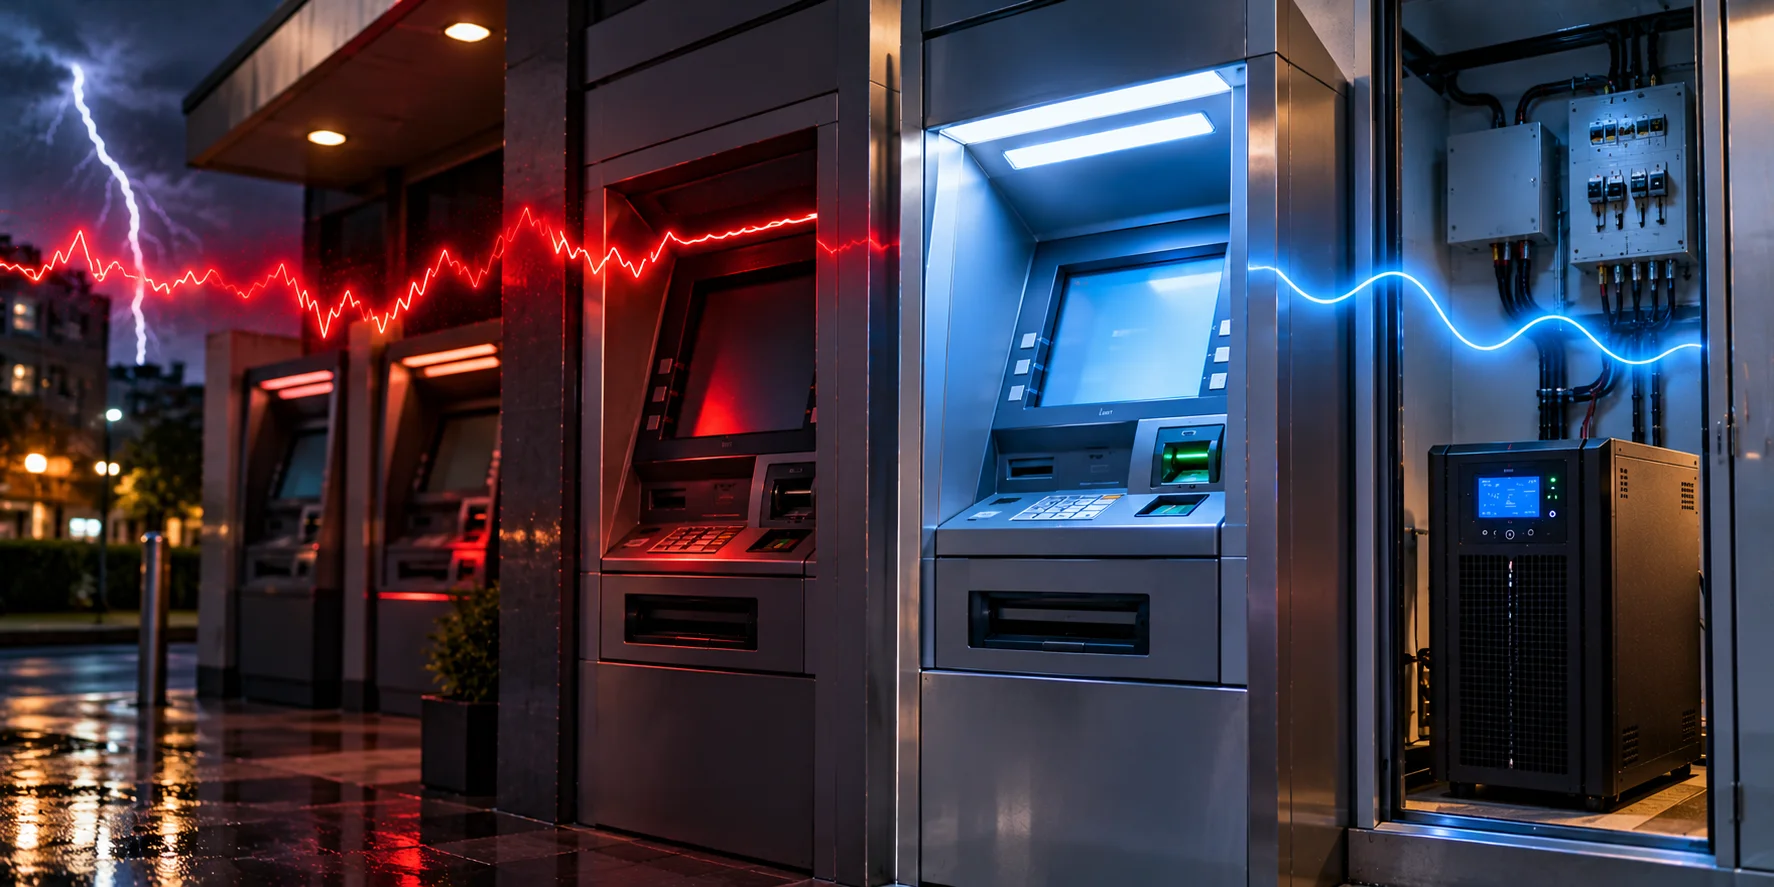
Khác với sụt áp — sự cố thoáng qua, dễ bị bỏ lỡ — mất điện hoàn toàn trên ATM là tình huống không thể nhầm lẫn: màn hình tắt, đèn tắt, toàn bộ máy ngừng hoạt động ngay trước mắt khách hàng đang đứng chờ. Nhưng câu hỏi quan trọng nhất không phải là "máy có tắt không" mà là "cái gì đang ở trong máy vào đúng thời điểm đó" — một chiếc thẻ ngân hàng đang được đọc, hoặc tệ hơn, tiền mặt của khách vừa gửi vào qua module nhận tiền.
1. Mất điện hoàn toàn khác gì với sụt áp trên ATM
Bài trước trong chuỗi đã phân tích sụt áp — sự cố khiến motor nhả tiền có thể đếm sai hoặc dừng giữa chừng trong khi phần lớn hệ thống vẫn hoạt động. Mất điện hoàn toàn loại bỏ toàn bộ "vùng xám" đó: màn hình, đầu đọc thẻ, motor, hệ thống kết nối ngân hàng — tất cả đều ngừng đồng thời. Về một mặt, đây là tình huống "trung thực" hơn (không có ảo tưởng máy vẫn hoạt động). Nhưng về mặt khác, nó tạo ra hai tình huống vật lý cụ thể cần xử lý ngay: thẻ của khách đang nằm trong đầu đọc (nếu là loại máy "nuốt thẻ" motorized card reader, phổ biến hơn loại "quẹt-rút" swipe-and-retract ở nhiều ATM hiện đại), và tiền mặt khách vừa đưa vào module nhận tiền chưa được xác nhận hoàn tất.
2. Quy định pháp lý Việt Nam: hai lựa chọn bắt buộc theo Thông tư 36/2012/TT-NHNN
Như đã nêu ở bài trước, Điều 4.1 Thông tư 36/2012/TT-NHNN quy định ATM phải có "nguồn điện dự phòng hoặc có chức năng tự động trả thẻ cho khách hàng". Đây là cách nhà làm luật Việt Nam xử lý chính xác vấn đề đã nêu ở Phần 1 — không bắt buộc duy nhất một giải pháp kỹ thuật, mà đặt ra yêu cầu kết quả: khách hàng không được để mất thẻ do lỗi của máy khi mất điện. Hai lựa chọn này khác nhau về phạm vi bảo vệ:
Phương án | Giải quyết được | Không giải quyết được |
|---|---|---|
Nguồn điện dự phòng (UPS/máy phát điện) | Toàn bộ giao dịch tiếp tục hoặc được hoàn tất đúng cách — bao gồm cả vấn đề sụt áp đã phân tích ở bài trước | Nếu UPS cũng không đủ thời gian lưu điện cho tình huống mất điện kéo dài, vẫn cần phương án dự phòng thứ hai |
Chức năng tự động trả thẻ | Đảm bảo thẻ không bị giữ lại trong máy khi mất điện | Không giải quyết được vấn đề tiền mặt đã rút một phần, hoặc tiền khách gửi vào module nhận tiền |
Chính vì chức năng "tự động trả thẻ" có phạm vi hẹp hơn, trong thực tế vận hành ngành ngân hàng tại Việt Nam, nguồn điện dự phòng là phương án được ưu tiên áp dụng phổ biến hơn, vì nó xử lý được toàn diện nhiều loại rủi ro cùng lúc, bao gồm cả rủi ro với module nhận tiền mà chức năng trả thẻ hoàn toàn không đề cập đến.
3. Cảnh báo chính thức từ NCR về rủi ro với module nhận tiền (cash deposit)
Đây là một trong số ít điểm trong toàn chuỗi bài có khuyến nghị UPS được nêu trực tiếp bằng văn bản kỹ thuật chính thức của một hãng thiết bị lớn, không phải suy luận nội bộ: tài liệu hỗ trợ trực tuyến của NCR cảnh báo rõ rằng với kiosk/ATM có thiết bị nhận tiền (deposit devices), không nên vận hành thiếu UPS — vì mất điện có thể khiến tiền mặt của khách hàng bị giữ lại trong thiết bị. Đây là một rủi ro có bản chất khác hẳn rủi ro với thẻ: tiền mặt khách đã đưa vào máy, máy đã "nhận" vật lý nhưng chưa hoàn tất xác nhận/đếm số tiền trên hệ thống khi mất điện xảy ra — khách hàng đứng trước tình huống vừa mất tiền mặt trong tay, vừa chưa có xác nhận ghi có vào tài khoản.
4. Nhật ký giao dịch và trách nhiệm pháp lý khi mất điện
Thông tư 36/2012/TT-NHNN có hai điều khoản quan trọng áp dụng trực tiếp cho tình huống mất điện:
Điều 6.8: "đối với giao dịch thành công, nhật ký phải thể hiện tiền đã được máy trả ra" — nghĩa là hệ thống phải ghi nhận đúng số tiền thực tế đã ra, không chỉ số tiền theo lệnh gửi đi. Với giao dịch bị gián đoạn bởi mất điện, nhật ký này chính là bằng chứng kỹ thuật quan trọng nhất để xác định khách hàng có thực sự nhận được tiền hay không.
Điều 5.6: đơn vị vận hành ATM có nghĩa vụ "phát hiện và xử lý giao dịch lỗi, bồi thường kịp thời cho khách hàng" nếu lỗi do hệ thống/thiết bị của mình — mất điện gây gián đoạn giao dịch thuộc trách nhiệm của đơn vị vận hành, không phải lỗi của khách hàng, nên khách hàng có quyền được bồi thường/hoàn tiền theo đúng quy định này.
5. Quy trình xử lý thực tế khi ATM mất điện giữa giao dịch
Dựa trên nguyên tắc vận hành ngành ngân hàng nói chung và các quy định đã nêu (không phải quy trình nội bộ cụ thể của một ngân hàng nào, cần đối chiếu quy trình thực tế của từng đơn vị vận hành):
Đơn vị vận hành cần có cơ chế giám sát từ xa (remote monitoring) để phát hiện ngay khi một ATM mất điện/ngừng hoạt động bất thường, không chờ đến khi khách hàng gọi khiếu nại.
Khi điện được khôi phục, cần đối chiếu nhật ký giao dịch (theo Điều 6.8) trước khi đưa máy vào vận hành lại, để xác định có giao dịch nào bị treo giữa chừng cần xử lý (hoàn tiền, thông báo khách hàng) hay không.
Với module nhận tiền, cần kiểm tra vật lý xem có tiền mặt còn giữ trong khoang nhận chưa được xử lý trước khi khởi động lại dịch vụ.
Khách hàng gặp sự cố nên chủ động khiếu nại sớm (theo Điều 5.6) kèm đầy đủ thông tin: thời gian, địa điểm, số tiền, mã giao dịch nếu có — đơn vị vận hành có nghĩa vụ xử lý và bồi thường theo quy định.
6. So sánh với các thiết bị phụ thuộc điện liên tục khác trong chuỗi bài
ATM có một điểm tương đồng thú vị với cụm máy tạo oxy/CPAP (Nhóm 22) đã phân tích trước: cả hai đều là thiết bị vận hành không có nhân viên chuyên môn giám sát trực tiếp tại chỗ (khác với máy chủ doanh nghiệp có IT trực, hay máy chạy thận có nhân viên y tế). Nhưng khác biệt quan trọng: ATM có khung pháp lý bắt buộc rất cụ thể (Thông tư 36/2012/TT-NHNN) quy định chính xác phải làm gì khi mất điện, trong khi máy tạo oxy/CPAP tại nhà hoàn toàn phụ thuộc vào nhận thức tự nguyện của gia đình bệnh nhân — một sự khác biệt phản ánh đúng vai trò quản lý nhà nước chặt chẽ hơn trong ngành ngân hàng so với thiết bị y tế gia đình.
7. Thời gian lưu điện cần thiết: khác với vai trò chống sụt áp
Bài trước đã nhấn mạnh vai trò chính của UPS với sụt áp là "không có khoảng trễ chuyển mạch", không phải "chạy được bao lâu". Với mất điện hoàn toàn, vai trò này đổi khác — thời gian lưu điện thực sự quan trọng, vì ATM thường đặt ở nơi không có người trực 24/7 (ngoài trụ sở ngân hàng, ở siêu thị, trung tâm thương mại, trạm xăng). Theo tài liệu tổng hợp ngành (đã nêu ở Phần 6 bài trước, cần hiểu đây là thông tin mang tính tham khảo từ nhà sản xuất ắc-quy, không phải tiêu chuẩn bắt buộc), nhiều ATM được trang bị UPS với thời gian lưu điện phổ biến khoảng 2-3 giờ — đủ để xử lý phần lớn sự cố mất điện ngắn hạn trên lưới đô thị, nhưng không đủ cho các sự cố kéo dài do thiên tai hoặc sự cố lưới lớn.
Với ATM đặt ở vị trí có rủi ro mất điện kéo dài cao hơn (khu vực nông thôn, miền núi, hoặc khu vực thường xảy ra bão lũ), đơn vị vận hành nên cân nhắc kết hợp UPS với máy phát điện dự phòng tự động (ATS — Automatic Transfer Switch), để không phải cử nhân viên đến tận nơi khởi động máy phát điện thủ công — một yêu cầu vận hành thực tế quan trọng hơn so với ATM đặt ngay trong trụ sở ngân hàng có nhân viên trực.
8. Chi phí ngừng hoạt động (downtime) của một ATM: góc nhìn kinh doanh
Ngoài rủi ro pháp lý và khiếu nại khách hàng đã phân tích, mất điện khiến ATM ngừng hoạt động còn gây chi phí kinh doanh trực tiếp mà đơn vị vận hành cần cân nhắc khi quyết định đầu tư UPS:
Mất doanh thu phí giao dịch (với ATM của ngân hàng khác rút tiền, hoặc đơn vị vận hành ATM độc lập thu phí) trong toàn bộ thời gian ngừng hoạt động.
Chi phí nhân sự xử lý khiếu nại khi có giao dịch lỗi xảy ra trong thời gian mất điện — từ tổng đài CSKH đến bộ phận đối chiếu giao dịch.
Rủi ro uy tín thương hiệu — một ATM thường xuyên "hết tiền" hoặc "ngừng hoạt động" ảnh hưởng tiêu cực đến hình ảnh ngân hàng, đặc biệt khi lan truyền qua mạng xã hội (như đã thấy với các trường hợp "ATM hết tiền dịp Tết" được Ngân hàng Nhà nước nhắc nhở công khai, dù đó là vấn đề tiền mặt, không phải điện, nhưng cho thấy mức độ nhạy cảm dư luận với sự cố ATM nói chung).
Chi phí điều động nhân viên kỹ thuật đến kiểm tra/khởi động lại máy sau mỗi lần mất điện, đặc biệt với ATM ở vị trí xa trụ sở.
So với các chi phí gián tiếp này, chi phí đầu tư UPS Online (đã nêu ở bài trước, 15-45 triệu đồng/máy) thường được hoàn lại nhanh chóng chỉ sau một vài sự cố tránh được, chưa kể giá trị không thể định lượng bằng tiền là tuân thủ đúng quy định pháp lý và tránh rủi ro xử phạt hành chính nếu bị cơ quan thanh tra ngân hàng phát hiện vi phạm Điều 4.1.
Checklist: Quy trình ứng phó mất điện cho ATM đã đầy đủ chưa?
ATM đang vận hành có nguồn điện dự phòng VÀ/HOẶC chức năng tự động trả thẻ theo đúng Điều 4.1 chưa?
Nếu ATM có module nhận tiền, đã có UPS theo đúng khuyến nghị của NCR (hoặc hãng tương ứng) chưa?
Hệ thống giám sát từ xa có phát hiện ngay khi một ATM mất điện không, hay chỉ biết qua khiếu nại khách hàng?
Nhật ký giao dịch có được lưu đầy đủ, chính xác theo Điều 6.8 để làm căn cứ xử lý khiếu nại không?
Quy trình kiểm tra/đối chiếu sau khi khôi phục điện đã được chuẩn hóa bằng văn bản chưa?
Nhân viên vận hành/CSKH có hiểu rõ quyền và nghĩa vụ theo Điều 5.6 để xử lý khiếu nại khách hàng đúng quy định không?
Câu hỏi thường gặp (FAQ)
1. Nếu ATM mất điện và giữ thẻ của tôi, tôi cần làm gì? Liên hệ ngay ngân hàng phát hành thẻ hoặc đơn vị vận hành ATM để báo sự cố và yêu cầu hỗ trợ lấy lại thẻ hoặc khóa thẻ tạm thời nếu cần, đồng thời ghi lại thời gian/địa điểm xảy ra sự cố.
2. ATM có nguồn điện dự phòng thì có hoàn toàn an toàn khi mất điện không? Giảm đáng kể rủi ro nhưng không tuyệt đối — UPS chỉ lưu điện trong một khoảng thời gian nhất định, nếu mất điện kéo dài vượt quá thời gian này, máy vẫn sẽ dừng hoạt động, cần có máy phát điện dự phòng cho tình huống dài hạn hơn.
3. Tiền mặt tôi gửi vào ATM qua module nhận tiền có bị mất nếu máy mất điện giữa lúc đó không? Theo cảnh báo của NCR, có rủi ro tiền bị giữ lại trong thiết bị — nhưng đây không đồng nghĩa với mất tiền, vì tiền vẫn nằm vật lý trong máy, đơn vị vận hành có trách nhiệm xử lý và hoàn trả/ghi có đúng theo Điều 5.6.
4. Làm sao biết giao dịch của tôi có bị ảnh hưởng do mất điện hay không? Nên kiểm tra số dư tài khoản qua app/internet banking ngay sau sự cố, và nếu thấy bất thường, khiếu nại ngay với đầy đủ thông tin thời gian/địa điểm/số tiền.
5. Đơn vị vận hành ATM có bắt buộc phải bồi thường khi mất điện gây lỗi giao dịch không? Theo Điều 5.6 Thông tư 36/2012/TT-NHNN, đơn vị vận hành có nghĩa vụ phát hiện, xử lý và bồi thường kịp thời nếu lỗi thuộc về hệ thống/thiết bị của mình — mất điện tại máy thuộc trách nhiệm vận hành, không phải lỗi khách hàng.
6. ATM "nuốt thẻ" (motorized card reader) có rủi ro cao hơn loại "quẹt-rút" khi mất điện không? Về nguyên tắc, loại đầu đọc thẻ kéo thẻ vào sâu trong máy (motorized) có khả năng giữ thẻ vật lý cao hơn khi mất điện giữa chu trình đọc, so với loại khách tự rút thẻ ra ngay (swipe) — đây là lý do chức năng "tự động trả thẻ" theo luật đặc biệt quan trọng với loại đầu đọc motorized.
7. UPS cho ATM nên lưu điện bao lâu là đủ? Không có con số bắt buộc theo luật — thực hành chung ngành thường nhắm tới 2-3 giờ cho nhu cầu cơ bản, nhưng nên đánh giá theo lịch sử mất điện thực tế tại từng vị trí lắp đặt, đặc biệt ATM ở khu vực xa, dễ bị ảnh hưởng thiên tai.
8. Có cần kết hợp UPS với máy phát điện cho mọi ATM không? Không bắt buộc với mọi vị trí — nên ưu tiên cho ATM ở khu vực có rủi ro mất điện kéo dài cao (nông thôn, miền núi, vùng thường bão lũ) hoặc ATM xa trụ sở không có nhân viên trực để xử lý kịp thời.